
Ecoys’news – Octobre 2026

OCTOBRE 2026
EDITO
L’automne est la saison des lois de finances. Le PLF et le PLFSS 2027 apportent plusieurs changements importants pour la paie.
Les ruptures du contrat de travail seront plus encadrées : l’exonération des indemnités serait plafonnée à 1 PASS, pour l’impôt comme pour les cotisations. Les indemnités journalières seraient aussi plus fortement fiscalisées, notamment celles liées aux AT/MP et aux ALD.
D’autres dispositifs sont maintenus : le rachat de RTT deviendrait définitif, la prime de partage de la valeur serait prolongée d’un an et les frais de trajet domicile-travail bénéficieraient d’une exonération d’impôt. Le « malus seniors », lui, serait supprimé.
Cette newsletter revient aussi sur deux points pratiques : la date limite du 31 octobre pour les employeurs mahorais et le nouveau référentiel SPST pour la DPAE.
Ces textes sont encore en débat. Nous vous tiendrons informés de leur adoption définitive et restons à vos côtés pour en anticiper les effets.
Bonne lecture
Jérôme Lhermine
Au service de votre paye
N’hésitez pas à visiter notre site ou à nous contacter https://ecosyspaye.com
ou par mail contact@ecosyspaye.com
ou par téléphone au 06 77 79 40 80.
DIVERSES MESURES SUR LE PROJET DE LOI DE FINANCES
 Le projet de loi de finances pour 2027 prévoit d’instaurer un plafond unique d’exonération d’impôt sur le revenu applicable à l’ensemble des indemnités de rupture du contrat de travail bénéficiant d’un régime fiscal favorable. Ce plafond serait fixé à une fois le plafond annuel de la Sécurité sociale (PASS) (PLF 2027, art. 2, I, B).
Le PLF prévoit une exonération d’impôt sur le revenu de la prise en charge par l’employeur des trajets domicile-travail. Le plafond serait fixé à 600 € pour les véhicules électriques, hybrides rechargeables ou à hydrogène, et à 1 000 € pour les frais de carburant. La prime carburant pourrait être versée même si le salarié dispose d’une solution de transport en commun. Enfin, elle pourrait être cumulée avec la prise en charge des abonnements aux transports publics.
Le PLF prévoit de rendre les IJSS versées au titre d’une ALD imposables à hauteur de 50 %. Les IJSS liées aux accidents du travail et maladies professionnelles, aujourd’hui exonérées d’impôt à 50 %, seraient désormais imposables en totalité. En cas de subrogation, l’employeur continuerait à appliquer le prélèvement à la source sur la part imposable des IJSS.
Les IJSS maladie et AT/MP seraient ainsi assujetties au taux de CSG sur les revenus d’activité, soit 9,2 % (au lieu 6,2 %) à compter de 2027.
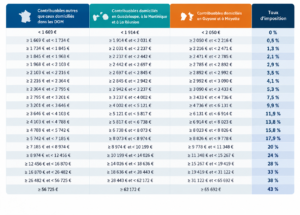
TAUX NEUTRE 2027
DIVERSES MESURES SUR LE PROJET DE LOI DE FINANCEMENT DE LA SÉCURITÉ SOCIALE
À la suite du cyclone Chido, Mayotte a bénéficié de mesures permettant aux employeurs et travailleurs indépendants de mettre en place des plans d’apurement de leurs dettes sociales et, pour certains employeurs, d’obtenir un abandon total ou partiel de cotisations. Le PLFSS 2027 prévoit de prolonger les délais, car les organismes de Sécurité sociale ne disposent pas encore de tous les montants définitifs nécessaires pour traiter les dossiers.
Les plans d’apurement pourraient ainsi être proposés jusqu’au 30 novembre 2026 pour une entrée en vigueur au plus tard le 31 décembre 2026, tandis que les demandes d’abandon de dettes pourraient être déposées jusqu’au 31 octobre 2026.
Le PLFSS 2027 prévoit de réduire fortement les exonérations applicables aux indemnités de rupture du contrat de travail et de cessation forcée des fonctions des mandataires sociaux.
Une limite unique d’exonération serait fixée à 1 PASS, soit 48 060 € sur la base du plafond 2026, pour les cotisations sociales et la CSG/CRDS.
Prime de partage de la valeur : le PLFSS 2027 prévoit de prolonger d’un an le volet social de l’exonération renforcée (soit exonération de CSG/CRDS et d’impôt sur le revenu dans les entreprises de moins de 50 salariés).
Calcul de la réduction générale patronale : le projet de loi prévoit qu’en plus de la prime de partage de la valeur, seraient également intégrées les primes d’intéressement, la participation aux résultats ainsi que les abondements versés par l’employeur sur les PEE et les plans d’épargne interentreprises.
Le dispositif permet aux salariés, avec l’accord de l’employeur, de racheter leurs jours ou demi-journées de RTT, avec une majoration de salaire au moins égale à celle de la première heure supplémentaire.
La rémunération correspondante bénéficie d’un régime social et fiscal avantageux, avec réduction de cotisations salariales, déduction forfaitaire patronale et exonération d’impôt sur le revenu dans les limites prévues.
Actuellement applicable jusqu’au 31 décembre 2026, le PLFSS 2027 prévoit de pérenniser ce dispositif à compter du 1er janvier 2027, en conservant les mêmes avantages.
Depuis fin 2025, les entreprises et groupes d’au moins 300 salariés soumis à l’obligation de négociation sur l’emploi des seniors doivent engager cette négociation périodiquement, en principe tous les 3 ans.
La LFSS 2026 avait prévu un « malus seniors » sur les cotisations patronales d’assurance vieillesse en l’absence de négociation ou de plan d’action en faveur de l’emploi des seniors. Ce malus n’est toutefois jamais entré réellement en application, faute de décret précisant ses modalités de calcul.
Le PLFSS 2027 prévoit donc de supprimer ce dispositif au 1er janvier 2027, en raison de difficultés opérationnelles et d’un risque d’inconstitutionnalité, sous réserve de l’adoption définitive du texte.
DPAE ET DSN (mesure reportée pour le moment)
Service de prévention et de santé au travail (SPST)
Pour que la DPAE aboutisse, la rubrique 30.030 « Identifiant du Service de Prévention et de Santé au Travail (SPST) » doit être renseignée de la même manière que dans la DPAE classique (s’appuyer sur le référentiel « sst_dpae » de l’Urssaf
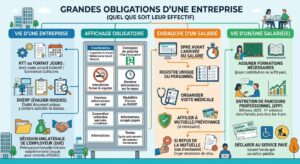
GRANDES OBLIGATIONS DES ENTREPRISES
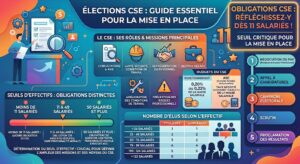
ÉLECTIONS CSE : GUIDE ESSENTIEL POUR LA MISE EN PLACE
Auteur : Jérôme Lhermine